环保再生国际平台有限公司
近日,国家统计局发布 2026 年1— 9 月累计机制纸及纸板产量数据。数据显示,2026 年 1-9 月全国机制纸及纸板累计产量 12756.71 万吨,国内造纸产能区域分化明显,头部省份持续领跑,产业集中于东部沿海及广西等原料优势区域。
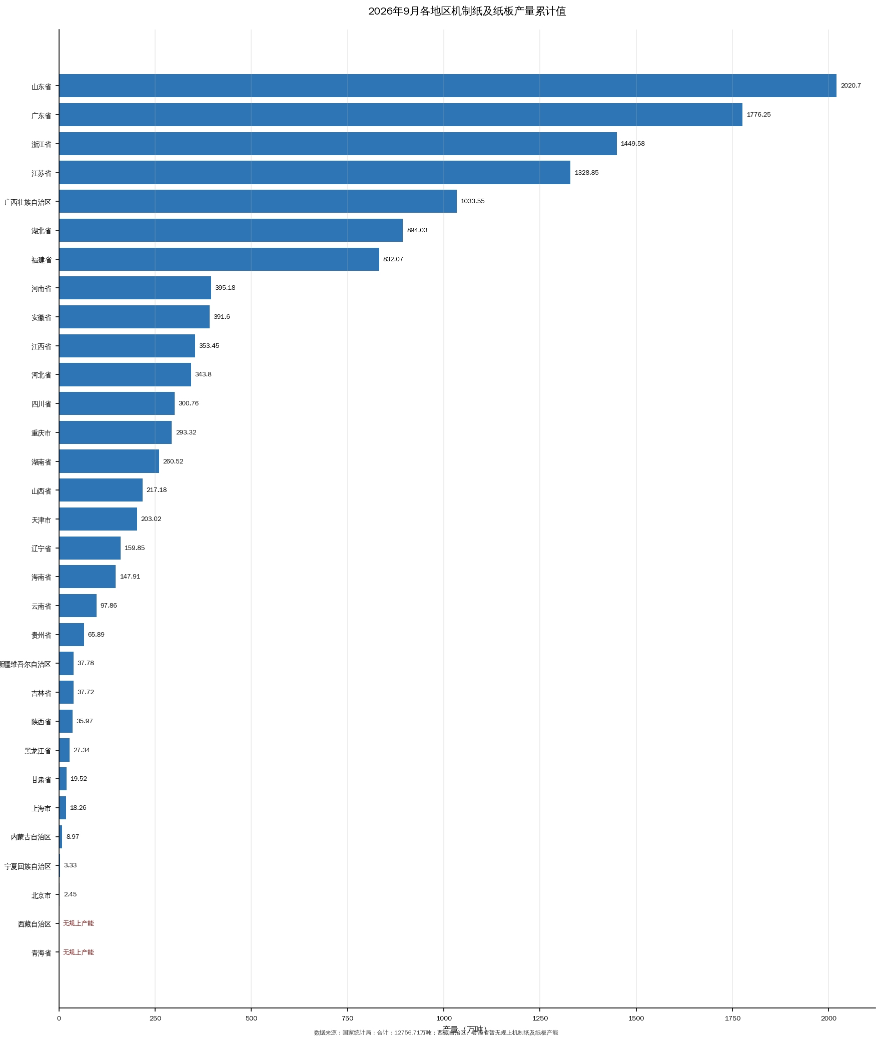
分省份来看,山东省以 2020.7 万吨累计产量位居全国首位,是国内第一大造纸产区;广东省、浙江省紧随其后,累计产量分别达到 1776.25 万吨、1449.58 万吨;江苏省(1328.85 万吨)、广西壮族自治区(1033.55 万吨)产量突破千万吨,共同组成全国造纸第一梯队。
湖北、福建产量规模处于第二梯队,1-9 月累计产量分别为 894.03 万吨、832.07 万吨。河南、安徽、江西、河北、四川、重庆、湖南、山西、天津等地区形成中等规模产区,产量区间集中在 200 万 - 400 万吨。辽宁、海南、云南、贵州、新疆、吉林、陕西、黑龙江、甘肃、上海、内蒙古、宁夏、北京等地产量相对偏小,其中北京市累计产量 2.45 万吨。西藏自治区、青海省暂无规模以上机制纸及纸板生产产能。
从区域格局分析,造纸产业高度集中在山东、广东、浙江、江苏、广西五省区,依托原料资源、港口物流、包装需求集聚优势形成大型产业集群。东部沿海省份产业基础雄厚,广西依托木浆资源优势持续壮大造纸产能;中西部多数省份以配套型、中小型纸企为主;西北、青藏高原区域受资源、市场条件约束,基本未布局规上造纸产能。
业内分析认为,造纸产业的区域分布,与纤维原料供给、下游包装、印刷消费市场、环保容量、物流成本高度相关。后续,随着行业绿色转型、产能优化调整,头部产区将持续推进节能降碳与产品结构升级,中小产区或将聚焦特色纸品细分赛道发展。来源: 国家统计局
本文来源于网络,版权归原作者所有,且仅代表原作者观点,转载并不意味着环保再生国际平台赞同其观点,或证明其内容的真实性、完整性与准确性,本文所载信息仅供参考,不作为环保再生国际平台对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与本司联系处理。