环保再生国际平台有限公司
文章来源:紫金天风期货
【20261102】铜:脆弱流动性带来的问题
本周观点
上周,铜价冲高回落,沪期铜周后再度回落至所有均线下方运行,重心小幅下沉至108000元/吨一线,LME维持在14400美元附近波动。上周周报我们已经强调了当下铜价的困局,并指出在十一月下旬后或迎来一波跌势。接下来一段时间,我们最需要关注的是全球跨市场流动性及中期选举。这里的流动性指的是真实流动性(如融资/抵押品/央行、财政供给)以及情绪流动性(如风险偏好、波动率、基金仓位、保证金反馈)。由于股-债-期货共用一套美元抵押品体系,一旦预期共振,就会出现“同步去风险”或者“风险再定价”。另外,本周还将面临美国中期选举,本质上无法改变美联储利率,而只是改变财政、贸易政策、监管的预期,从而改变美债供给预期与美元强弱预期,是当前流动性博弈里最大的短期变量。
先说说真实流动性。当下,存量资金不算枯竭,但边际持续收紧、抵押品质量与供给矛盾上升。美联储预计高利率维持,市场仍定价12月加息概率偏高,缩表持续消耗了银行准备金,而回购市场是美元流动性的“管道”,长债收益率上行会直接冲击抵押品价值,即美债。而美债端的核心矛盾,在于财政赤字+持续发债推长债期限溢价,供给大于市场承接能力,这不是简单加息预期,是“财政流动性抽离”。其次,情绪流通性。情绪流动性=VIX、MOVE(美债波动率)、基金净多仓位、风险偏好、期权 skew、资金的“风险统一定价”。在高利率环境下,情绪流动性的顺周期性极强,容易形成流动性漩涡:MOVE上行(债恐慌)→抵押品价值缩水→CTA、宏观基金、商品趋势策略被动减仓;股市AI主线回撤→风险偏好下修→商品金融多头同步平仓;期货交易所上调保证金进一步放大抛售;反过来,资产下跌又加剧波动率,形成自我强化的负循环。宽松周期里股债商品经常分化,但在流动性收紧周期,股、债、工业品期货相关性会明显抬升,这也是当前最需要警惕的特征。作为流动性压力出口的期货市场则因自带杠杆,当全局流动性紧张时,资金会优先平掉商品多头,尤其是带有宏观叙事的工业品;但铜和原油(607, -8.60, -1.40%)不同,由于LME+COMEX显性库存较低、现货紧平衡,真实现货流动性稀缺,所以纯金融抛售会出现“急跌之后现货买盘快速托底”,出现跌得快、反弹也快、巨幅波动的局面。所以,真实流动性决定你能不能拿到钱,情绪流动性决定你愿不愿意拿钱去承担风险。现在的实际情况是:钱很贵、且大家不敢承担风险,但铜又有低现货库存这个基本面底,所以铜价尚未出现单边崩盘,而是维持高位震荡、宏观冲击优先于供需的格局。但一旦出现前面提到的恶性流动性冲击,长债收益率跳升、MOVE飙升→全市场去杠杆,则不管基本面强弱,铜都会跟随风险资产快速回调。
当前的市场不是全面流动性枯竭的危机模式,而是高利率+高财政供给带来的“抵押品稀缺、杠杆易被冲击”的脆弱流动性环境,真实流动性偏紧,情绪流动性极易放大波动,股债商品联动性抬升。本周美国中期选举较难改变美联储利率的底层约束,而铜的行情特征是:宏观定波动,库存定底部,震荡行情下,流动性脉冲带来的回调,是基本面多头的主要博弈窗口,而价差和贸易政策叙事的变化,将会是最大的尾部风险。
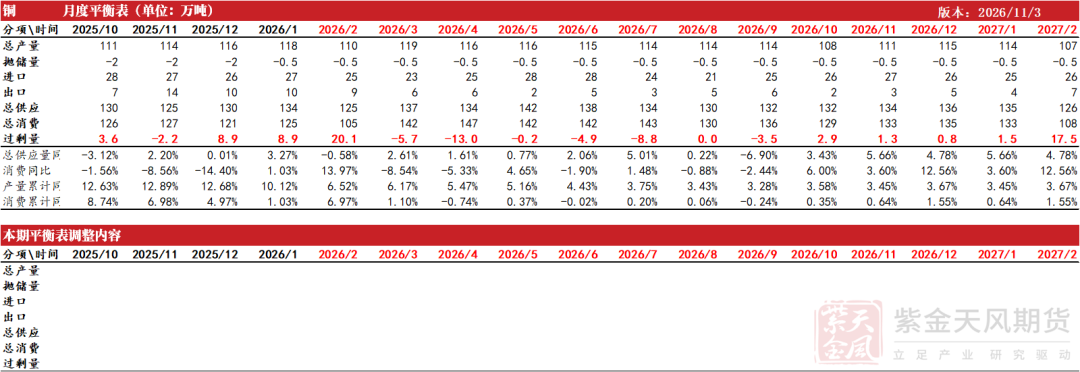
月度平衡表
数据来源:SMM,钢联,紫金天风期货研究所
周度基本面情况
主要矿企新闻更新
【刚果(金)KFM三期项目破碎站设备安装冲刺收官】当地时间10月20日,刚果(金)KFM三期项目破碎站设备安装工程全面进入冲刺收尾阶段。针对工序繁杂、精度严苛、交叉作业多等难点,项目实行全过程精细化管理,严格规范施工流程,压实安全质量职责,常态化开展隐患排查与工艺复检,有效规避施工风险,稳步推进各项安装任务落地落实,全力保障工程建设标准化推进。
【1-9月份有色金属冶炼和压延加工业利润同比增79.7%】国家统计局数据显示,2026年1-9月,有色金属冶炼和压延加工业实现营业收入82026.8亿元,同比增长17.5%;营业成本75707.7亿元,同比增长15.3%;利润总额4425.5亿元,同比增长79.7%。1-9月,有色金属矿采选业实现营业收入3893.8亿元,同比增长28.0%;营业成本1829.5亿元,同比增长5.7%;利润总额1566.2亿元,同比增长68.0%。
【超强厄尔尼诺影响智利,连降暴雨致矿业与农业生产受波及】受超强厄尔尼诺影响,雨水并不丰沛的智利中北部地区10月以来遭遇多次暴雨和强对流天气。首都圣地亚哥路面积水、公路开裂,降水量创有记录以来历史新高。智利气象专家在接受记者采访时表示,此次厄尔尼诺峰值尚未到来,其对智利的影响可能持续至明年5月,波及矿业和农业生产。2026年10月还没有过完,根据智利气象局发布的数据,仅在10月的前15天,智利首都圣地亚哥降水量就达到了108毫米。创下智利气象局自1914年有记录以来10月降水量的新高,马波乔河水流量明显上涨。
【Freeport下调全年铜销量预测】Freeport预计全年铜销量30亿磅,此前预计31亿磅。
【智利铜业委员会将2026年平均铜价预测上调】智利铜业委员会将2026年平均铜价预测上调至每磅6.18美元,2027年为每磅5.95美元。
数据来源:根据新闻整理,紫金天风期货研究所
铜精矿/粗铜加工费
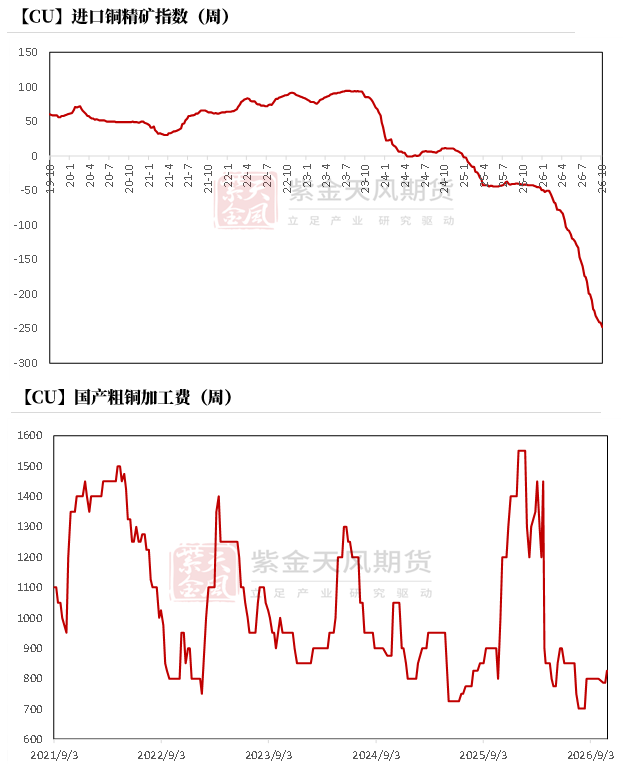
上周,市场参与者对于价格下行预期均有所放缓。贸易商/冶炼厂方面,有贸易商以指数扣减5向炼厂出售12月至次年一季度集装箱货物,此外,据了解有贸易商以指数扣减25报盘12月-明年1月船期货物,有炼厂回盘在指数扣减15附近,当前询报盘仍存在一定价差。
现货加工费持续处于低位,冶炼厂利润承压,部分冶炼厂通过增加冷料入炉维持微利,对低价货物采购意愿有限。此外,部分炼厂年内原料需求已基本覆盖,另有炼厂对持续下行的加工费持观望态度,目前仅进行少量刚需补库,整体需求偏弱,一定程度上缓和了加工费下行速度。
 数据来源:SMM,钢联、紫金天风期货研究所
铜精矿港口数据
上周,中国16港进口铜精矿当周库存75.7万吨,较上期减少12.1万吨(原口径:中国7个主流港口进口铜精矿当周库存为49.8万吨,较上周环比减8.4万吨。 )除去烟台港、防城港及北海港,其余港口库存全部出现下降。
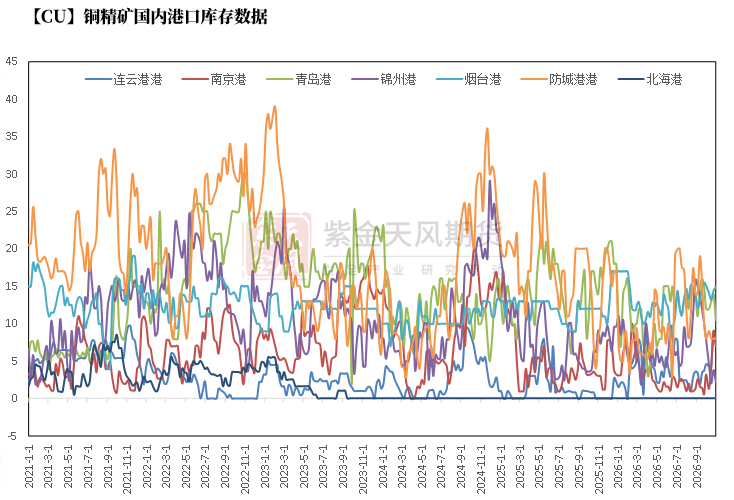 数据来源:钢联,紫金天风期货研究所
冶炼利润
上周,零单TC价格持续下滑,报价在-250美元/吨左右,同时硫酸价格跌势趋缓,导致冶炼企业长单盈利变动有限,零单维持大亏损状态,长单盈利空间收窄至2400元/吨左右,零单亏损4600元/吨以上。
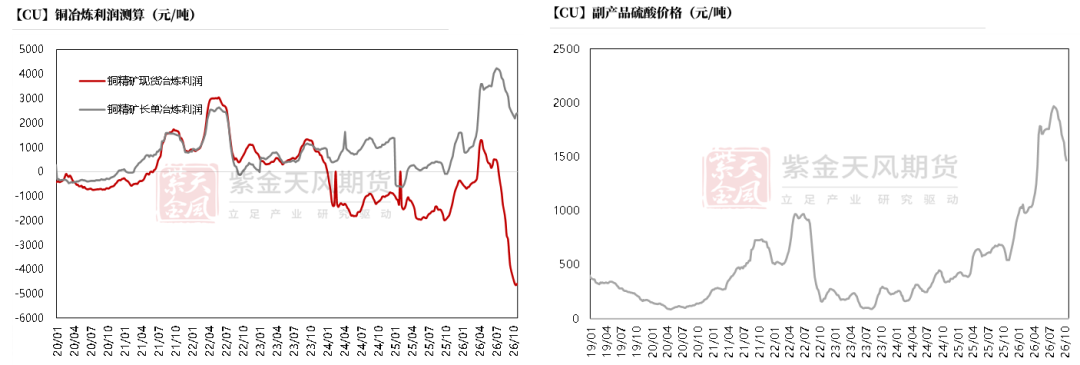 数据来源:SMM,紫金天风期货研究所
沪铜(78500, -860.00, -1.08%)价差结构
上周,市场到货量延续趋少局面,部分冶炼厂因检修以及零单发货量较少,市场仓库国产货源到货入库量有限;同时进口抵港船期延误,周内进口铜同样流入补充受限,现货升水持续抬升,下游企业高价升水接货情绪相对谨慎,日内倾向猜采购低价货源,且加工企业新增订单有限,因此整体以刚需采购以及长单提货为主,市场消费表现略为平稳。随着月初部分进口货源有所到货,市场流通货源或得以补充,虽冶炼厂发货量仍较少,但考虑到近月Back结构月差同样高位,加之下游企业高价升水接受程度较低,因此部分持货商挺价情绪预计有所减弱,现货升水或逐步回落。考虑不可抗力原因,预计次月正套空间继续上行有限,仅维持当下空间高位运行居多,操作性价比下降,更推荐现货升水上行操作。
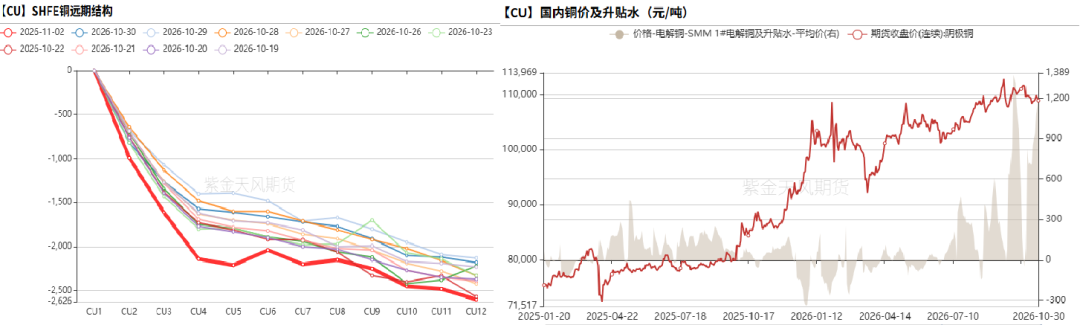 数据来源:SMM,钢联,紫金天风期货研究所
伦铜结构曲线
截至10月30日,伦铜库存基本维持在27.4万吨附近,注销仓单比例略降至17.65%左右。cash月升水有所上涨,报升水174.9美元/吨附近。实际海外非美市场可流通精炼铜依然有限,去除奥尔良库存,LME非美库存实际库存仍不足15万吨。另外,随着美国精炼铜贸易政策的模糊性,美国对精炼铜的虹吸效应略有下降。
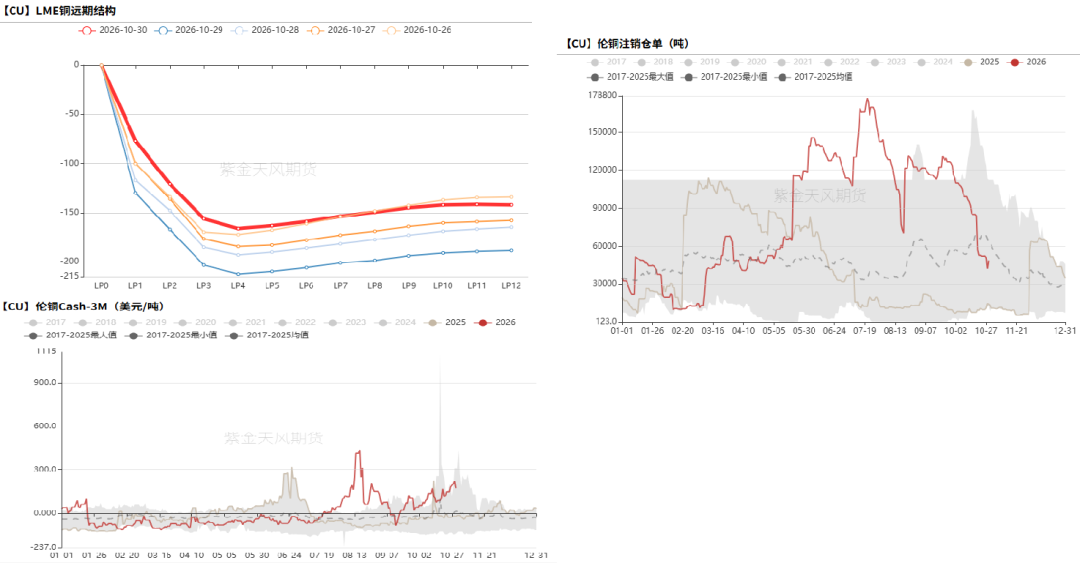 数据来源:Wind,紫金天风期货研究所
伦铜持仓与仓单集中度
LME的Futures Banding Report显示铜价多头短期及长期持仓均增加1个仓位,中期持仓增加至10-19%汇集空间;空头仓位未见明显变动。
Cash Report、Warrant Banding Report显示市场集中度无变动。
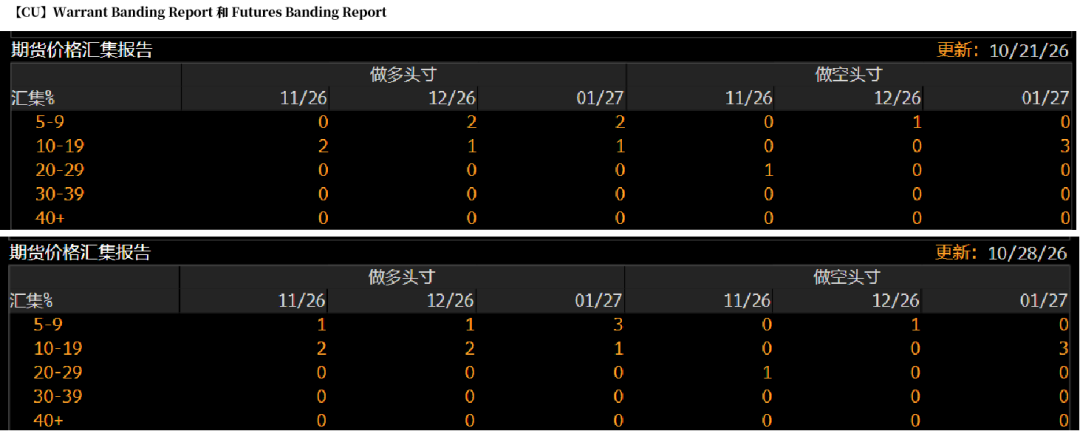 数据来源:Bloomberg,紫金天风期货研究所
沪伦比值变动
国内更多炼厂开始出现实际检修减产,产量实际影响放到明面,国内因供应因素导致的吃紧开始影响市场,并托举国内价格,LME因CMX货源持续流入,价格波动趋于弱化,沪伦比价持续回落,预计这一趋势将在接下来一段时间内持续。
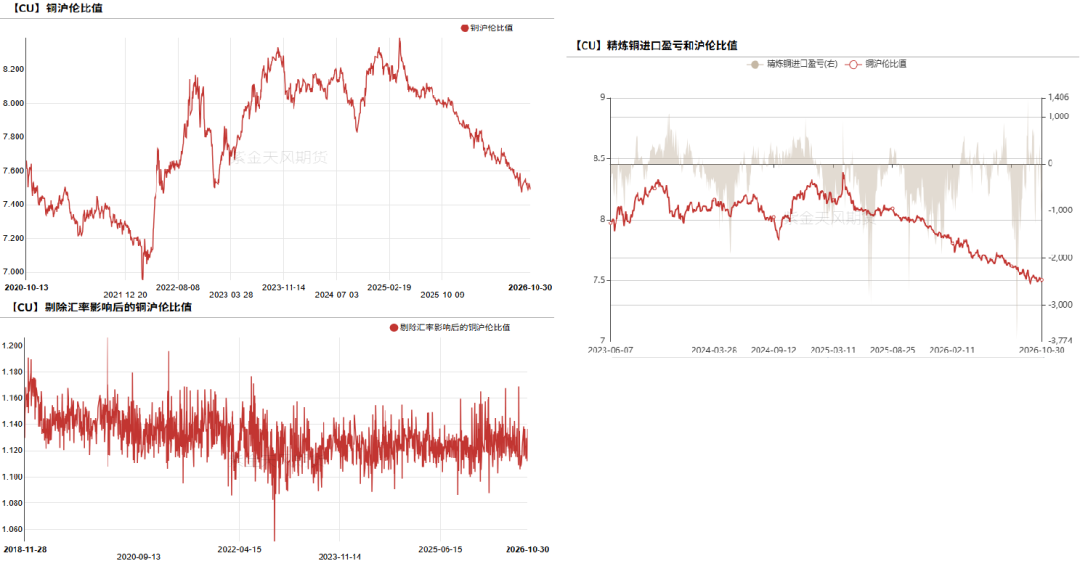 数据来源:紫金天风期货研究所
废铜市场
废紫铜方面,铜价冲高回落,市场交投整体偏冷清。上游贸易商心态谨慎,多逢高出货后库存偏低;叠加现货流通偏紧,货源优先流向高价区域,贸易商补库意愿不足,采销两端成交难有放量。下游铜厂以按需采购为主,整体成交分化明显。临近月底,部分铜厂采购节奏有所放缓,近期更倾向于采购带票废铜,现货成交多集中在少数有价格优势的区域。
废黄铜方面,铜价冲高回暖,废黄铜价格小幅调整。周初,上游持货商虽多择高价出货,但因下游需求表现乏力,实际成交情况并不理想,后伴随着铜价回落,持货商的贸易空间逐渐收窄,市场交投氛围进一步降温。临近月底下游黄铜厂虽有冲量计划,但终端需求支撑不足,难现大规模交易达成。叠加原料价格偏高,采购需求受抑,企业多仅做刚性补库维持生产,市场整体交投偏淡。
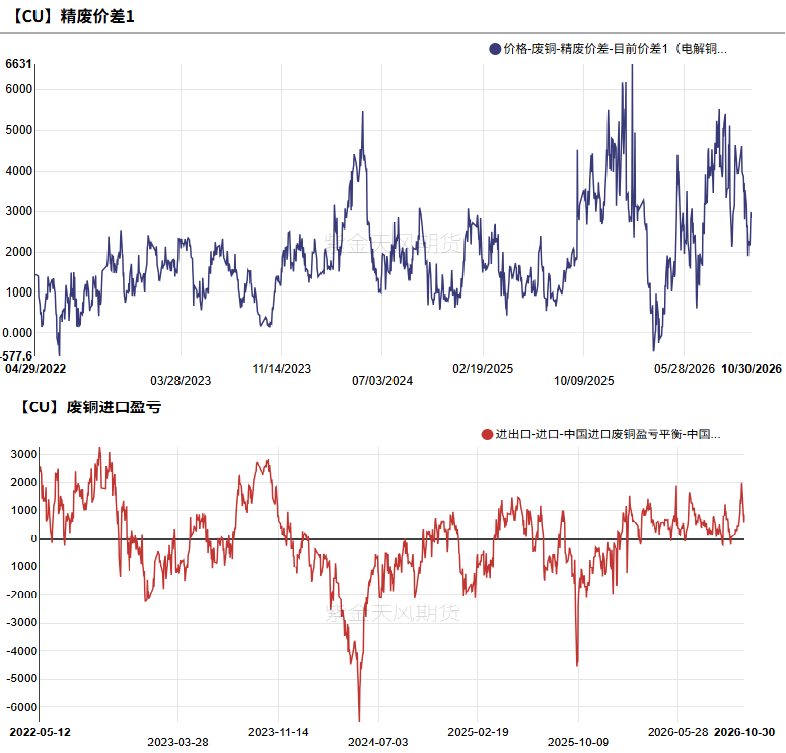 数据来源:SMM,钢联,紫金天风期货研究所
下游企业及终端
上周,铜价出现回落,下游表现如何呢?具体如下:
精铜制杆:上周,精铜杆企业产出有所减弱,头部企业的生产保持相对稳定,但有部分企业随着成品库存的走高以及新增订单减少,开始陆续下调生产节奏,个别企业在周内后半段直接进入了生产检修状态,因此周内整体供应端表现有走弱势头。
再生铜杆:上周,再生铜杆厂家本周生产保持相对平稳,个别企业维持较高的生产水平,主要是前期订单的补交;多数在产企业周内的原料补充依然困难,因此在生产的延续性上并不稳定,产出较预期值有一定的差异,但行业整体生产表现在年内来看尚处于不错的水平。
铜管:铜管厂生产平稳,以执行长单为主。虽然双十一临近,且11月份排产同环比增加,但市场未见备货热潮,下游采购谨慎。厂家多根据订单灵活调整开工率以控库存。目前大厂产量略有修复但开工仍偏低,中小厂表现疲软。受空调厂高基数及需求透支影响,制冷板块实际需求远不及预期,叠加淡季铜价扰动,铜管厂订单难增,整体产能释放缓慢。
铜棒:上周,铜棒市场供应出现增加,行情高位震荡运行及月末冲量窗口开启,铜棒企业生产节奏有所加快,大型企业排产上行、前期订单加快交付,部分挤压企业亦开始增量,区域上宁波延续增产态势,绍兴稳中有升,江西受原料约束仍在缓慢修复。但废铜供应偏紧、加工费持续收缩的背景下,企业对放量接单仍持谨慎态度,供应增幅整体温和,尚不足以扭转供给偏紧的格局。
铜板带:上周,铜板带生产企业排产整体平稳,大中型铜厂维持正常运转节奏,周内现货投放量与上周基本相当。加工费周内变化有限企业报价心态稳健,让价出货的意愿不强。分品种观察,紫铜带依托前期在手订单,产线负荷相对饱满,交货节奏正常;黄铜带、青铜带受废铜货源偏紧影响,原料采购成本居高不下,部分中小厂延续低负荷运行。企业普遍以销定产、按单排产,成品库存控制在较低水平,主动建库意愿不足。下游采购节奏有所放缓,需求恢复整体偏慢。周初至周中铜价连续走高,终端企业对高价资源接受度较低,点价与提货均趋于谨慎,多数仅维持刚需生产所需的最低采购量,贸易商建仓意愿同样偏弱,市场成交以零散小单为主。贸易环节反馈,本周走货速度较上周放缓,客户询价多、实际下单少,压价现象增多。从下游行业看,电子电气、电力电网等主要消费领域订单增量有限,汽车、家电相关需求维持平稳,传统五金、装饰类需求淡季特征显现,整体未见旺季尾部应有的补库强度。
数据来源:钢联,紫金天风期货研究所
库存变动
铜价小幅回落,国内在供应本身吃紧的情况下,去库表现良好。LME库存维持稳定,CMX库存小幅增加,印证贸易政策模糊的情况下虹吸效应弱化,但依然存在。
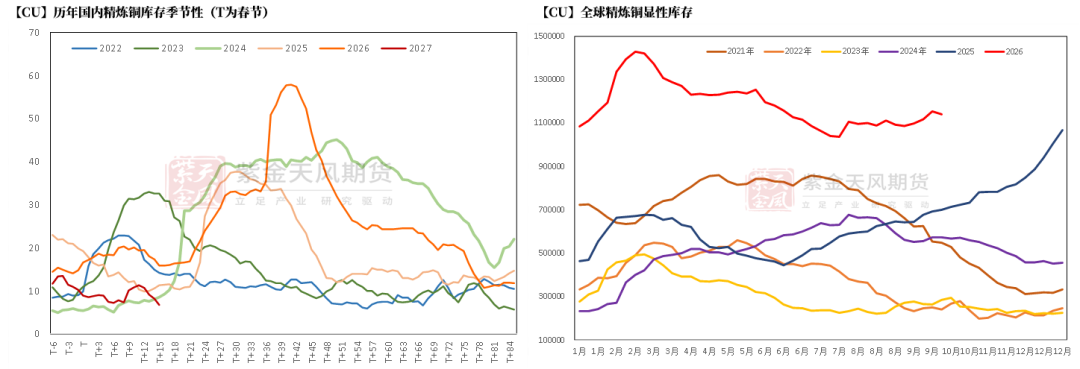 数据来源:SMM,Wind,紫金天风期货研究所
保税区库存变动
11月2日上海、广东两地保税区铜现货库存累计2.19万吨,较26日降0.34万吨,较29日降0.08万吨;
上海保税区1.92万吨,较26日降0.28万吨,较29日降0.08万吨;
广东保税区0.27万吨,较26日增0.06万吨,较29日不变;
保税区库存继续表现下降,据悉较大占比货源依然为进口至国内。从市场调研来看,后期进口补缺依然有限,这将导致保税区铜库存的润滑度下降,不排除流动性现货归零可能性。
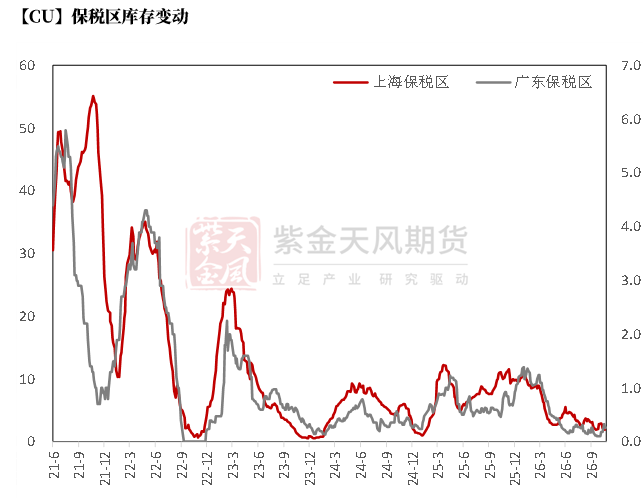 数据来源:钢联,紫金天风期货研究所
上海地区社会库存
本周初,上海库存4.78万吨,较26日降0.77万吨,较29日降0.12万吨。国内社库小幅回升,其中上海市场库存继续刷新年内新低,广东、江苏市场库存有所增加。近期市场仓库到货入库量仍相对较少,不过由于现货升水抬升,下游企业高价采购情绪有限,出库量同样表现一般,因此整体库存变化幅度有限。
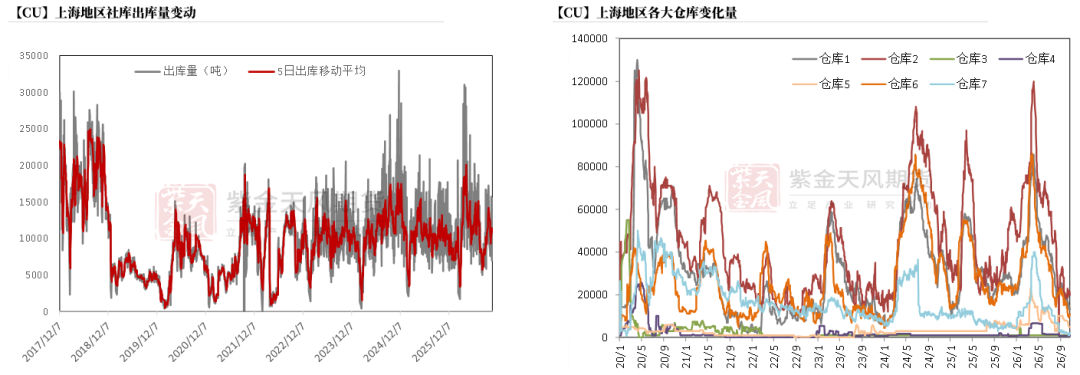 数据来源:钢联,紫金天风期货研究所
广东地区社会库存
本周初,广东库存0.72万吨,较26日降0.38万吨,较29日增0.09万吨。
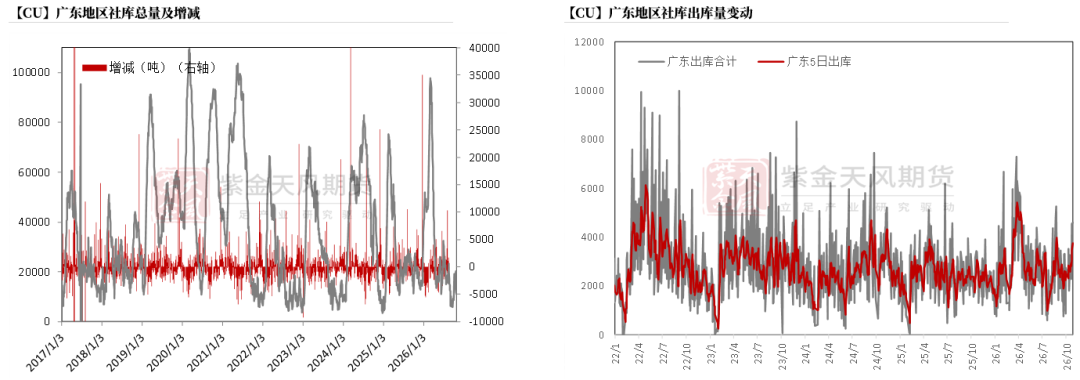 数据来源:钢联,紫金天风期货研究所
无锡地区社会库存
本周初,江苏库存1.47万吨,较26日降0.69万吨,较29日增0.10万吨。
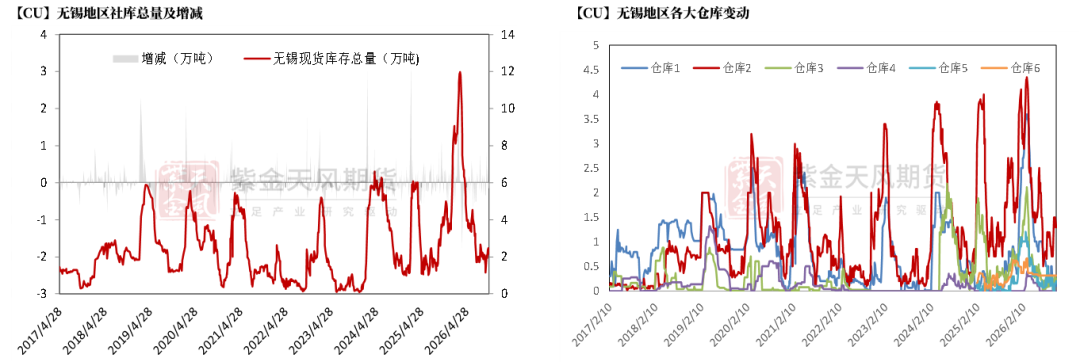 数据来源:钢联,紫金天风期货研究所
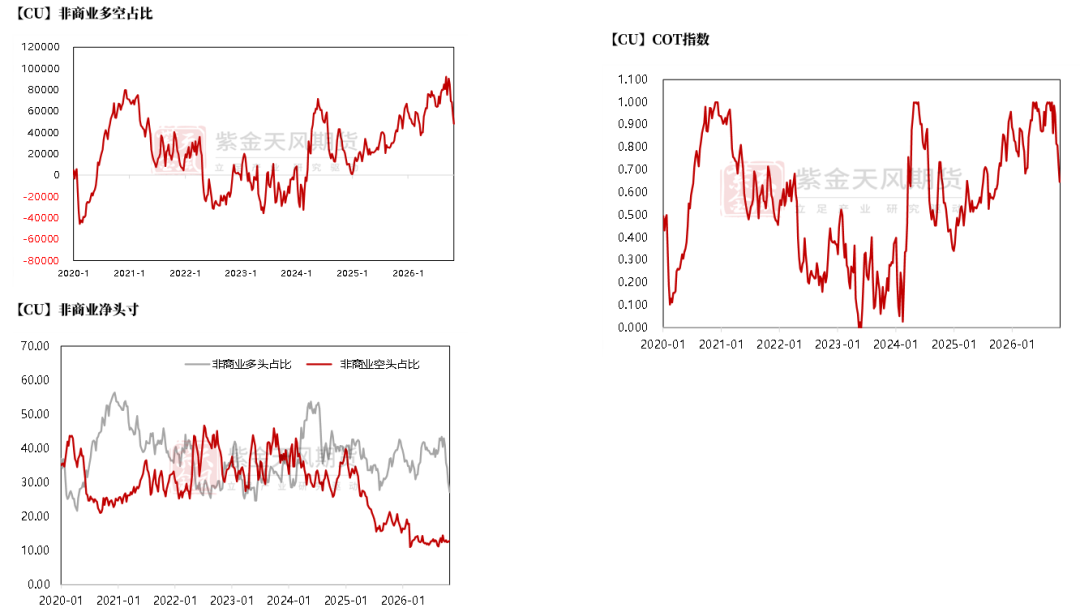
CFTC持仓
从10月27日的CFTC持仓来看,非商业多头与空头持仓占比分别为27.2%、12.9%,多头减少2.9%,空头增加0.3%,市场操作积极性下降。
非商业净多头持仓为48317张,COT指标0.647,上涨意愿进一步减弱。
 数据来源:Wind,紫金天风期货研究所
本文来源于网络,版权归原作者所有,且仅代表原作者观点,转载并不意味着环保再生国际平台赞同其观点,或证明其内容的真实性、完整性与准确性,本文所载信息仅供参考,不作为环保再生国际平台对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与本司联系处理。